Pour choisir entre une SCPI à capital variable et une SCPI à capital fixe, partez d’une question simple : comment sortez-vous si vous devez revendre vos parts, et à quel prix probable. En pratique, le capital variable vous donne un prix plus encadré mais une liquidité qui dépend de la collecte, alors que le capital fixe vous expose à un vrai prix de marché sur le secondaire, avec décote et délais possibles. Si votre horizon est court, vous risquez surtout de subir la mécanique de sortie, même avec un bon patrimoine immobilier derrière.
Ce qui change vraiment : le prix, la porte de sortie, et votre marge de manoeuvre
Le sujet peut sembler technique, mais il faut surtout distinguer ce que vous achetez réellement. Une SCPI, ce n’est pas un immeuble que vous revendez quand vous voulez : vous achetez des parts et, avec elles, une mécanique de prix et une porte de sortie. Le vrai sujet, c’est la manière dont la SCPI organise l’entrée (souscription) et la sortie (retrait ou cession) quand le marché se tend.
Dans une SCPI à capital fixe, le capital est plafonné par les statuts. Les souscriptions sont donc surtout possibles lors d’augmentations de capital décidées en assemblée générale, ou via des ouvertures ponctuelles. Dans une SCPI à capital variable, la société peut émettre et racheter des parts en continu, dans la limite d’un plafond statutaire. Concrètement, cette différence se répercute immédiatement sur deux points : comment le prix est fixé et comment vous revendez.
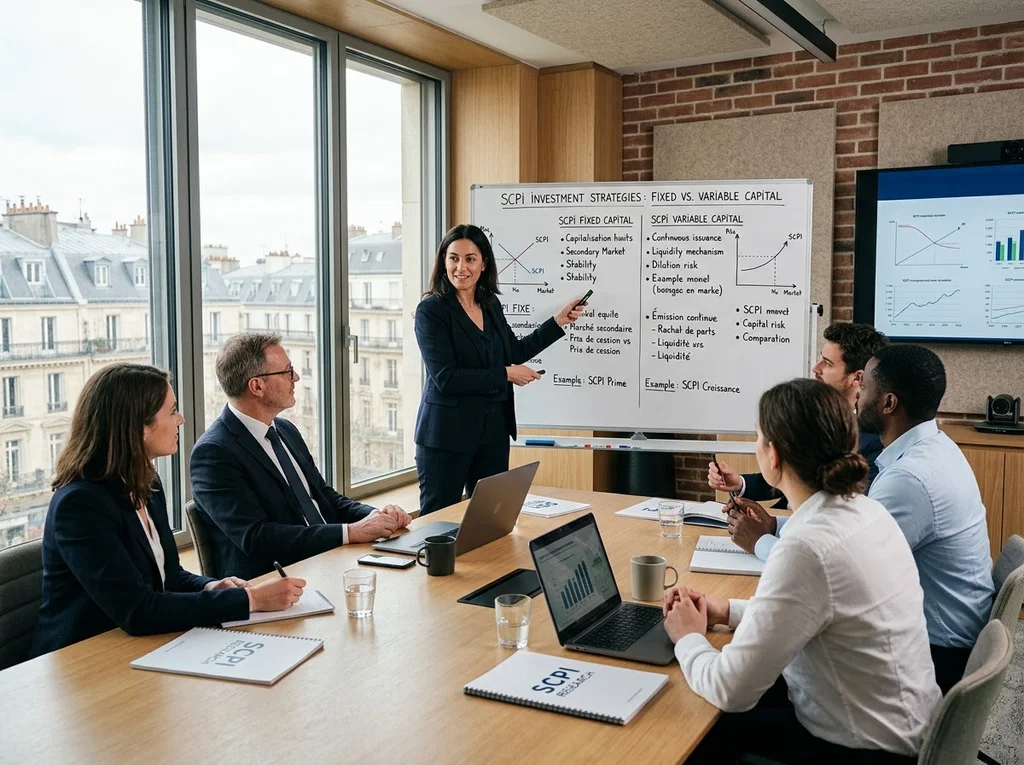
Deux repères utiles pour vous situer : la SCPI est un placement long terme, souvent évoqué avec un horizon de 8 à 10 ans (ou 10 ans). Et l’univers du capital fixe est plus restreint, avec un ordre de grandeur d’« une dizaine » de SCPI à capital fixe.
Le vocabulaire qui vous évite les erreurs de comparaison
Avant de comparer deux SCPI, mieux vaut vérifier que vous parlez bien des mêmes prix. Dans les discussions, on mélange souvent des notions qui n’ont pas la même fonction.
- Valeur de reconstitution et valeur de réalisation : ce sont des valeurs de référence qui servent notamment de boussole pour encadrer le prix en capital variable.
- Prix de souscription : prix payé quand vous achetez des parts au primaire (en direct auprès de la société de gestion).
- Prix de retrait : prix auquel la SCPI vous rachète (ou tente de vous racheter) vos parts en capital variable, selon les règles internes.
- Prix d’exécution : prix réellement obtenu sur le marché secondaire, après confrontation des ordres d’achat et de vente.
Autre point souvent oublié : l’endettement. Une SCPI peut aller jusqu’à 40 % de la valeur d’expertise de son parc. C’est un levier qui peut amplifier une perte en capital si la valorisation se dégrade.
Liquidité : la différence qui pèse au moment d’acheter, et surtout de vendre
Dans la plupart des cas, on achète une SCPI pour le revenu distribué. Mais au moment de revendre, ce n’est plus le rendement facial qui vous protège, c’est la liquidité. Et la liquidité, ce n’est pas un slogan : c’est un mécanisme précis, avec des délais, des coûts et parfois une décote.
En capital variable, la sortie est théoriquement plus fluide, mais elle dépend des nouvelles souscriptions et parfois de la trésorerie disponible. En capital fixe, la sortie passe par un marché secondaire où le prix et le délai ne sont pas garantis. Il existe des repères de délai, mais ils ne sont jamais universels : certaines reventes ont pu se faire en quelques semaines (en 2024), et la confrontation des ordres peut se faire sur un rythme de 1 à 4 semaines pour fixer un prix d’exécution.
Capital variable : une sortie qui dépend de la collecte
En capital variable, la mécanique est simple à comprendre : quand des associés demandent un retrait, la SCPI peut racheter les parts si des souscriptions arrivent en face, ou si elle a assez de trésorerie. Tant que la collecte est soutenue, la sortie peut paraitre naturelle.
Quand la collecte baisse, vous pouvez voir apparaitre une file d’attente de retraits. Ce n’est pas un détail administratif : cela signifie que votre demande est enregistrée, mais que l’exécution dépend du retour d’acheteurs ou de décisions de gestion. Le bon reflexe est d’observer ce que communique la société de gestion : délais, taille de la file, et mesures discutées en assemblée.
Capital fixe : une sortie qui dépend du marché secondaire
En capital fixe, vous ne demandez pas un retrait, vous vendez sur un carnet d’ordres. Les ordres d’achat et de vente sont confrontés (souvent de manière périodique), et le prix résulte de l’offre et la demande. Si les vendeurs sont plus nombreux que les acheteurs, le prix d’exécution baisse, les délais s’allongent, et les volumes peuvent devenir faibles.
Ce n’est pas théorique : des décotes de l’ordre de -20 %, -30 % ou -40 % ont été observées sur certains marchés secondaires en période de tension. Et il faut intégrer un coût spécifique : des droits d’enregistrement à la charge de l’acheteur, pouvant avoisiner 5 % sur le secondaire. Ce point compte, car il influence le prix qu’un acheteur est prêt à payer, donc votre capacité à vendre.
Prix des parts : encadrement en variable, découverte de prix en fixe
Ce qu’on regarde en premier, c’est souvent « le prix de la part ». Mais il faut surtout comprendre qui le fixe et à quelle règle il obéit. En capital variable, la société de gestion fixe le prix de souscription et de retrait en lien avec la valeur de reconstitution. En capital fixe, le prix se découvre sur le marché secondaire via le prix d’exécution.
En capital variable, il existe une contrainte d’encadrement autour de la valeur de reconstitution, typiquement une zone de plus ou moins 10 %. En clair, le prix affiché est tenu dans un couloir. Cela apporte une cohérence, mais ce n’est pas une promesse de liquidité : un prix « tenu » peut masquer une tension si la file de retraits s’allonge.
Décote sur le secondaire : opportunité ou piège
Une décote peut être tentante : sur le papier, acheter moins cher peut augmenter le rendement facial. Mais la bonne methode, c’est de lire la décote pour ce qu’elle est : un prix de liquidité à un instant donné, qui reflète l’équilibre (ou le déséquilibre) entre vendeurs et acheteurs.
Ce type de solution convient bien si vous avez un horizon long et une marge de sécurité, et si vous acceptez que la sortie future puisse être aussi incertaine que l’entrée. Sinon, vous risquez de vous retrouver avec une « bonne affaire » impossible à arbitrer au moment où vous en avez besoin.
Suspension de la variabilité : quand une SCPI variable se met à fonctionner comme une fixe
Depuis 2025-2026, un scénario est devenu très concret pour les associés : la suspension de la variabilité. En pratique, cela signifie un arrêt temporaire de l’émission et du rachat des parts. La SCPI bascule alors vers un fonctionnement proche du capital fixe : la sortie dépend d’un marché secondaire, avec délais et prix non garantis.
Ce qui change vraiment, c’est aussi le cadre de prix : une fois suspendue, la part n’est plus tenue de respecter l’encadrement autour de la valeur de reconstitution. La contrainte du plus ou moins 10 % ne s’applique plus. Sur la durée, une suspension est souvent prévue pour 2 ans, avec possibilité de prorogation, et certains véhicules ont annoncé une suspension sur 3 ans.
Je l’ai vu dans des échanges d’investisseurs : beaucoup découvrent cette mécanique au moment de vouloir sortir. Tant que tout va bien, on ne s’y intéresse pas. Le jour où la variabilité est suspendue, on comprend que « variable » ne veut pas dire « liquide en toutes circonstances ».
Le seuil réglementaire qui déclenche l’alerte liquidité
Il existe un cadre clair quand la file de retraits devient durable. Si des demandes de retrait inscrites depuis plus de 12 mois représentent au moins 10 % des parts émises, la société doit informer l’AMF (cadre prévu par l’article L214-93 du Code monétaire et financier). Une assemblée générale extraordinaire doit ensuite être convoquée dans les 2 mois après le franchissement du seuil, pour décider de mesures visant à restaurer la liquidité.
Les mesures possibles et leurs effets secondaires
Une assemblée peut voter différentes options : division du prix de part, réduction du délai de jouissance, mise en place d’un fonds de remboursement, ou suspension de la variabilité. Un fonds de remboursement, par exemple, peut fonctionner avec une logique de liste d’attente, une décote potentiellement élevée, et un financement souvent lié à des cessions d’immeubles au prix du marché, parfois défavorable.
L’idée est de rester simple et efficace dans votre lecture : ces mesures arbitrent entre deux objectifs qui ne vont pas toujours ensemble, protéger la gestion du patrimoine ou offrir une liquidité immédiate à tout prix.
Coûts, « net » et financement : ce qui fait pencher la balance dans la vraie vie
Pour décider acheter, conserver ou céder, il faut raisonner en net et en performance globale, pas uniquement en revenu distribué. La performance globale intègre aussi la revalorisation ou la dévalorisation, et les décotes si vous vendez sur le secondaire.
Deux coûts reviennent souvent au moment de comparer : sur le secondaire, les droits d’enregistrement (environ 5 % côté acheteur) peuvent peser sur le rendement interne. Et si vous investissez à crédit, le coût du crédit et le cash-flow peuvent devenir dominants, surtout si vous devez revendre dans une période tendue.
Le point de vigilance, c’est le couple « crédit + décote » : devoir vendre avec une décote de -20 % à -40 % possibles, tout en remboursant un emprunt, peut transformer une stratégie de levier en contrainte. Ce n’est pas complique, à condition de faire un test de résistance avant de signer.
Une méthode simple pour choisir : votre horizon, votre besoin de sortie, puis le type de capital
Avant de choisir, posez trois questions dans cet ordre. Je conseille de les écrire, noir sur blanc, parce que cela évite de se faire guider par un taux de distribution ou par une anecdote de marché.
- Dans quels délais pourriez-vous avoir besoin de revendre : 3 ans, 5 ans, 10 ans ? (Rappel : la SCPI est souvent pensée pour 8 à 10 ans.)
- Quel niveau d’incertitude acceptez-vous sur le prix de sortie : prix encadré mais file d’attente possible, ou prix de marché avec décote possible ?
- Avez-vous une contrainte de financement : investissement à crédit, ou capital disponible sans échéance de remboursement ?
Tableau d’aide au choix : fixe vs variable, ce que vous gagnez et ce que vous risquez
| Point à comparer | SCPI à capital variable | SCPI à capital fixe |
|---|---|---|
| Comment vous achetez | Souscription possible en continu (dans la limite du plafond statutaire) | Surtout lors d’augmentations de capital votées, sinon via le secondaire |
| Comment le prix est fixé | Prix fixé par la société de gestion, lié à la valeur de reconstitution, avec encadrement typique de plus ou moins 10 % | Prix d’exécution formé sur le marché secondaire (offre et demande) |
| Comment vous vendez | Demande de retrait, exécutée si souscriptions en face ou trésorerie, sinon file d’attente | Ordre de vente sur carnet, exécution selon la demande, délai et prix non garantis |
| Risque principal à la sortie | File d’attente si la collecte baisse, même si le prix affiché reste stable | Décote possible et liquidité de marché, avec tensions possibles (-20 % à -40 % observés dans certains cas) |
| Coût typique à intégrer | Frais à l’entrée au primaire (selon le véhicule) | Droits d’enregistrement sur le secondaire, pouvant avoisiner 5 % côté acheteur |
Avant d’acheter, de conserver ou de céder : la checklist qui évite les mauvaises surprises
Le plus important est de relier votre décision à un canal de sortie réaliste. Une même SCPI peut être « confortable » à détenir quand tout est fluide, et devenir stressante si votre situation change (besoin de liquidité, crédit, ou horizon raccourci).
En pratique, voici ce que je vous conseille de vérifier, sans vous compliquer inutilement la vie :
Avant d’acheter : identifiez le mécanisme de sortie (variable ou fixe), regardez l’état de la liquidité (collecte et retraits, ou profondeur du marché secondaire), comparez le prix aux valeurs (reconstitution et réalisation), et mettez sur la table les coûts (frais d’entrée vs droits d’enregistrement).
Avant de céder : clarifiez le canal réellement disponible (retrait ou secondaire), estimez un délai réaliste, acceptez l’idée d’une décote possible, et mesurez l’impact fiscal et, si vous avez financé à crédit, le risque de devoir vendre au mauvais moment.
« Une SCPI, ce n’est pas seulement un patrimoine immobilier, c’est aussi une mécanique de prix et une mécanique de sortie. Tant que vous n’avez pas cadré votre horizon et votre besoin de liquidité, vous comparez des brochures, pas des décisions. »
Si votre priorité est de pouvoir sortir à court ou moyen terme, le capital variable peut être plus adapté, mais uniquement si la collecte soutient effectivement les retraits. Si vous acceptez l’illiquidité et que vous cherchez une entrée avec décote, le capital fixe, ou une SCPI passée sur un fonctionnement de type secondaire après suspension, peut convenir, à condition d’intégrer les décotes possibles et les droits d’enregistrement. Et si vous investissez à crédit, gardez une marge : ne construisez pas un plan qui nécessite une revente rapide dans un marché secondaire tendu.
Que pensez-vous de cet article ?