Acheter un appartement en copropriété, ce n’est pas seulement acheter un « chez vous ». Vous achetez aussi une quote-part des parties communes, une façon de décider (assemblée générale) et un budget collectif (charges, travaux, impayés). La bonne méthode consiste à sécuriser trois points avant de vous engager : la qualité des documents remis, la santé financière de l’immeuble et le risque de travaux à venir.
Ce que vous achetez vraiment : un lot, des tantièmes et des décisions collectives
En copropriété, votre achat correspond à un lot (partie privative, par exemple l’appartement, et parfois une cave ou un parking) et à des tantièmes (votre quote-part des parties communes). Ces tantièmes servent notamment à répartir des dépenses : entretien courant, contrats, sinistres, mais aussi travaux votés.
Ce qu’il faut savoir, c’est que les charges de copropriété ne sont pas un bloc unique. On distingue en pratique :
- Les charges courantes : celles du budget prévisionnel, payées via des provisions, puis ajustées par régularisation.
- Les dépenses hors budget : travaux et dépenses exceptionnelles, souvent appelées via des appels de fonds spécifiques.
À surveiller dès le départ : provisions, régularisations, fonds de travaux (quand il existe) et appels exceptionnels. C’est là que se cache la différence entre une copropriété « confortable » et une copropriété qui vous oblige à remettre la main au portefeuille au mauvais moment.
Qui fait quoi : syndic, conseil syndical, assemblée générale ?
Le schéma est simple quand on le pose correctement. Les copropriétaires se réunissent en assemblée générale pour voter, le syndic exécute et gère au quotidien, et le conseil syndical suit et contrôle. Dans la plupart des cas, la copropriété est gérée par un syndic professionnel, mais il existe aussi des modèles bénévole ou coopératif.
Concrètement, le syndic est votre point d’entrée pour des pièces clés, notamment celles qui permettent de comprendre l’état technique et financier de l’immeuble, et celles qui sécurisent la vente en fin de parcours (état daté, certificat du syndic). Le bon réflexe, côté acheteur, est de ne pas vous contenter d’une réponse orale sur « tout va bien ». Vous voulez des documents datés, lisibles, et cohérents entre eux.
Le parcours d’achat : une chronologie qui vous protège
Le sujet peut sembler technique, mais la chronologie vous simplifie la vie. Voici les étapes qui comptent vraiment, avec le moment où vous devez exiger des pièces.
1) Visite et pré-audit : observez les parties communes (entretien, traces d’infiltration, propreté, équipements visibles). Posez tout de suite des questions sur les charges, les travaux votés et les sinistres. Une fois, en visitant un immeuble, j’ai vu un simple seau dans un coin d’escalier « pour la pluie ». Sans même discuter technique, c’était un signal de risque et surtout de suivi insuffisant : j’ai demandé les procès-verbaux d’assemblée générale avant d’aller plus loin.
2) Offre d’achat : selon sa rédaction, elle peut vous engager plus ou moins. En pratique, restez prudent tant que le dossier copropriété n’est pas complet, car c’est lui qui révèle l’essentiel (travaux, impayés, contentieux, trajectoire d’entretien).
3) Avant-contrat (promesse ou compromis) : c’est le moment central. Les annexes copropriété et les conditions suspensives (dont le prêt) sont votre ceinture de sécurité.
4) Acte authentique : le prix transite par le notaire. Des oppositions peuvent bloquer une partie du prix si une dette du vendeur est révélée.
5) Après la vente : vous recevez la copie de l’acte de propriété avec un délai indicatif d’environ 6 mois.
Promesse ou compromis : ce qui change si le délai s’allonge
Il faut surtout distinguer promesse de vente et compromis : le niveau d’engagement n’est pas le même, et les conséquences non plus (pénalités éventuelles, place des conditions suspensives). Si vous savez que le calendrier risque de s’étirer, retenez aussi ce point : une promesse de vente d’une durée supérieure à 18 mois doit être établie par acte authentique devant notaire.
Rétractation : 10 jours, mais seulement quand le dossier est complet
Le délai légal de rétractation est de 10 jours. Le point souvent oublié, c’est son vrai départ : il commence le lendemain de la première présentation de la lettre recommandée, ou le lendemain d’une remise en main propre datée.
Et surtout : le délai ne démarre qu’une fois les documents obligatoires remis. S’il manque des pièces, le délai commence à courir au moment où elles vous sont effectivement remises. Si le dernier jour tombe un samedi, un dimanche ou un jour férié, il est reporté au premier jour ouvrable suivant. En cas de rétractation, l’acompte doit être restitué au plus tard dans les 21 jours à compter du lendemain de la rétractation.
Les documents à exiger : ceux qui révèlent les risques (et comment les lire)
Avant de signer, demandez les documents assez tôt pour ne pas subir le calendrier. En clair, vous cherchez des réponses à trois questions : « qu’ai-je le droit de faire dans mon lot ? », « quelles décisions pèsent déjà sur le budget ? », « l’immeuble est-il entretenu et solvable ? »
Juridique : ce que vous avez le droit d’utiliser et de modifier
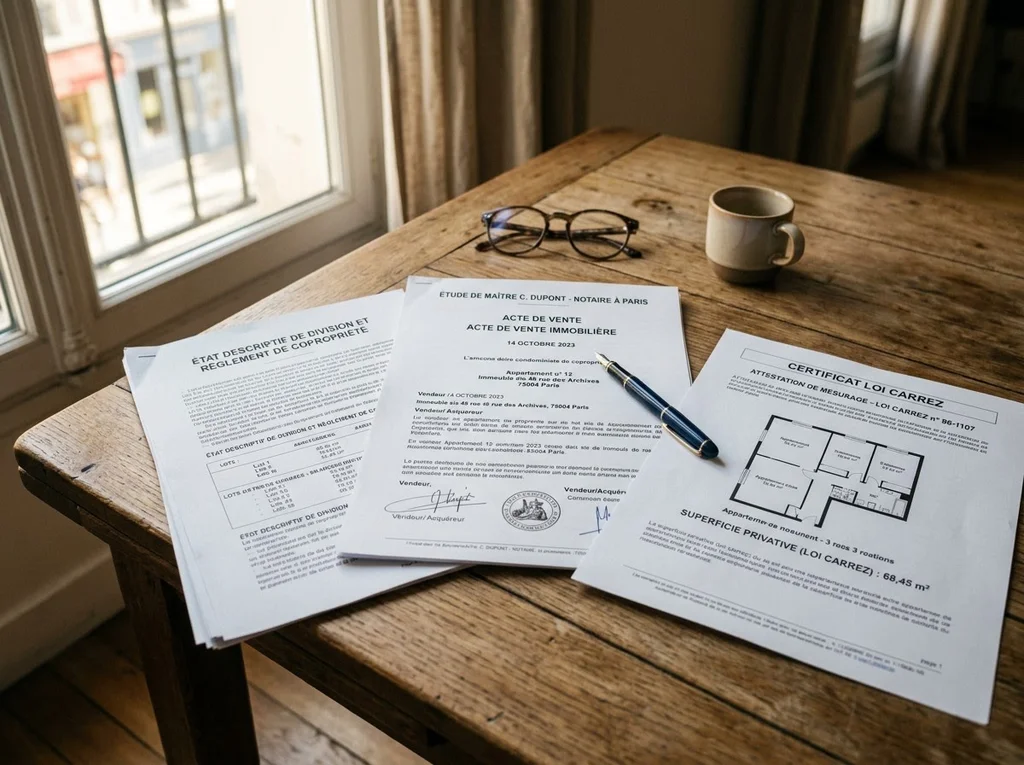
Le trio de base, c’est le règlement de copropriété (et ses modificatifs publiés), l’état descriptif de division (et ses modificatifs publiés), et la surface Loi Carrez. Ces documents fixent la consistance du lot, les règles de vie, et des points qui peuvent vous bloquer plus tard (travaux dans le lot, stationnement, usage, location selon les cas).
Décisions et tensions : les procès-verbaux d’assemblée générale
Demandez les procès-verbaux des assemblées générales des 3 dernières années. C’est souvent là que tout se joue : travaux votés, appels exceptionnels, changement de syndic, procédures, sinistres, conflits récurrents.
Ce qu’on regarde en premier dans un PV, ce n’est pas la longueur, c’est la répétition des sujets et le suivi. Des votes reportés, des oppositions répétées, l’absence de devis comparés ou un manque de décision claire peuvent annoncer des hausses de charges et une ambiance de blocage.
Technique : carnet d’entretien, DGT s’il existe, plan pluriannuel de travaux
Pour estimer la probabilité de travaux à venir, trois pièces vous aident à sortir du flou : le carnet d’entretien de l’immeuble, les conclusions d’un diagnostic technique global (DGT) s’il existe, et le plan pluriannuel de travaux (ou son projet) avec une logique d’échéancier sur 10 ans.
Le vrai sujet, ce n’est pas de « deviner » les travaux, c’est d’anticiper leur rythme et leur poids sur votre trésorerie. Une copropriété peut être saine, mais avec une trajectoire de travaux qui vous oblige à prévoir une marge.
Diagnostics du lot : ce qui peut être exigé selon la situation
Le dossier de diagnostic technique dépend du logement et de son contexte. Vous pouvez notamment y retrouver le DPE, le constat plomb (CREP), l’amiante, et l’état des risques et pollutions. Les diagnostics électricité et gaz sont exigés si l’installation intérieure privative a plus de 15 ans. Certains diagnostics sont conditionnés à la zone (termites, risque mérule par arrêté préfectoral, bruit si plan d’exposition d’aérodrome), et il peut exister un arrêté de mise en sécurité ou d’insalubrité.
Deux pièces méritent aussi votre attention selon les cas : le carnet d’information du logement, et un certificat de conformité si un appareil de chauffage au bois est concerné. En Île-de-France, un rapport de contrôle du raccordement à l’assainissement est exigé pour 71 communes identifiées.
Financier : ce qui permet d’éviter la copropriété « à surprises »
Votre mensualité de prêt ne suffit pas à juger un achat. Vous devez comprendre la santé financière de la copropriété et le coût réel du lot. Pour cela, demandez la fiche synthétique, les charges rattachées au lot, ainsi que les montants de charges courantes et hors budget prévisionnel payées par le vendeur sur les 2 exercices comptables précédant la vente. Ajoutez l’état global des impayés et la dette fournisseurs, et la part du fonds de travaux rattachée au lot quand c’est le cas.
Le point de vigilance se joue souvent sur un chiffre : si les impayés dépassent 20 % du budget annuel, la copropriété peut entrer en difficulté, avec des risques concrets (paiement des fournisseurs, entretien abandonné, pression pour des appels complémentaires). Il existe aussi un repère de contexte : 30 % des copropriétés rencontrent des problèmes de gestion financière. Ça ne veut pas dire qu’il faut renoncer au moindre signe, mais qu’il faut décider avec des garde-fous.
| Élément à vérifier | Où le trouver | Ce que ça vous dit | Signal d’alerte |
|---|---|---|---|
| PV d’assemblées générales (3 ans) | Vendeur, agent, notaire | Travaux votés, sinistres, conflits, procédures, changement de syndic | Travaux lourds récurrents, votes reportés, oppositions répétées |
| Fiche synthétique | Syndic | Organisation et caractéristiques financières | Données floues ou difficiles à obtenir |
| Impayés et dette fournisseurs | Syndic | Tension de trésorerie, risque sur l’entretien | Impayés supérieurs à 20 % du budget |
| Carnet d’entretien, DGT s’il existe, plan pluriannuel | Syndic | Trajectoire de travaux et logique d’entretien | Suivi incomplet, absence de visibilité sur les travaux |
État daté, certificat du syndic, oppositions : ce qui peut bloquer le prix
À l’approche de la signature, deux documents deviennent très concrets. L’état daté est transmis par le syndic au notaire avant la vente et donne la situation comptable du lot. Le certificat du syndic, daté de moins d’un mois, atteste que le vendeur n’a pas de dette envers la copropriété.
Si le certificat n’est pas remis, le notaire avertit le syndic dans les 15 jours après la vente. Et si le vendeur a des dettes, le syndic peut faire opposition au versement du prix pour être payé : le prix peut alors être partiellement bloqué jusqu’à régularisation. Ce n’est pas compliqué, à condition de savoir que ce mécanisme existe et de ne pas découvrir le sujet le jour J.
Budget : additionnez achat, financement, et copropriété
Avant de choisir, mettez tout sur la table. Les frais de notaire sont en ordre de grandeur de 7 % à 8 % dans l’ancien, et 2 % à 3 % dans le neuf. Les frais d’agence peuvent représenter 1 % à 9 % de la valeur vénale. Côté prêt, les frais de garantie sont typiquement de 1,2 % à 1,7 % selon la garantie (hypothèque, caution, privilège de prêteur de deniers).
Ajoutez ensuite la réalité « copropriété » : charges annuelles, régularisations, et la part de dépenses hors budget. Le fonds de travaux doit être au moins égal à 5 % du budget prévisionnel. Ce pourcentage ne vous dit pas tout, mais il donne un repère sur l’effort minimal d’anticipation.
Acompte et paiement : les règles qui évitent les erreurs coûteuses
À l’avant-contrat, un acompte peut être prévu, souvent entre 5 % et 10 % du prix. Il est ensuite déduit du prix total à l’acte authentique. Mais attention : il est interdit d’exiger ou de recevoir un versement avant la fin du délai de rétractation, sous peine d’une amende de 30 000 euros. En cas de rétractation, on revient à la règle : restitution sous 21 jours maximum.
Le jour de la vente, la totalité du prix doit être versée sur le compte du notaire avant la signature de l’acte authentique. Le notaire coordonne aussi le déblocage du prêt avec la banque. Si une opposition du syndic intervient, une partie du prix peut être bloquée le temps de la purge, ce qui rappelle l’intérêt de vérifier la situation du vendeur vis-à-vis de la copropriété.
Qui paie quoi sur les charges et travaux au moment de la vente ?
La règle légale est simple : les appels de fonds sont dus par le copropriétaire en place au moment où ils sont exigibles. En pratique, une répartition au prorata temporis entre vendeur et acheteur est souvent appliquée, ce qui évite une injustice quand un appel tombe juste avant ou juste après la signature. Beaucoup d’appels sont exigibles le premier jour de chaque trimestre.
Point souvent oublié : le vendeur ne peut pas récupérer à la vente les sommes déjà versées au fonds de travaux. Si vous achetez, vous héritez d’une copropriété avec ses réserves, mais aussi avec ses besoins.
Les interlocuteurs à mobiliser, sans vous disperser
Pour sécuriser l’opération, vous n’avez pas besoin de dix contacts, mais des bons au bon moment. Le notaire contrôle les annexes, sécurise l’acte et gère les fonds. Le syndic fournit les documents, l’état daté et le certificat. La banque ou un courtier gère la condition suspensive de prêt et la garantie. L’agent immobilier peut centraliser des pièces et clarifier charges et travaux. Et si vous avez un doute sérieux sur l’état du bâtiment, un professionnel technique (diagnostiqueur, voire expert bâtiment) peut devenir utile.
« Le plus important est de ne pas acheter une mensualité, mais un immeuble et sa gestion. Les bons documents au bon moment vous évitent 80 % des mauvaises surprises. »
Les erreurs qui coûtent cher (et comment les éviter simplement)
- Signer sans annexes complètes : vous perdez du temps, et vous découvrez trop tard des travaux ou des impayés.
- Sous-estimer les charges hors budget : carnet d’entretien, plan pluriannuel (sur 10 ans) et DGT s’il existe servent justement à éviter cette erreur.
- Ignorer les impayés et la dette fournisseurs : au-delà de 20 % du budget, le risque de tension est réel.
- Verser un acompte trop tôt : interdit avant la fin du délai de rétractation, avec une amende de 30 000 euros.
- Ne pas clarifier la répartition des appels de fonds et travaux : règle d’exigibilité, prorata souvent pratiqué, et fonds de travaux non récupérable par le vendeur.
Si vous devez retenir une méthode : exigez les PV d’assemblées générales, les éléments financiers (dont impayés) et les pièces d’entretien avant de vous sentir « engagé ». Ensuite, encadrez ce que vous ne maîtrisez pas encore dans l’avant-contrat avec des conditions suspensives adaptées, en lien avec votre notaire. Vous gagnez en sérénité, et vous achetez un bien immobilier en copropriété avec un budget réaliste, pas avec une part d’inconnu.
Que pensez-vous de cet article ?